

 Разработка
и составление инвестиционного бизнес-проекта
 Проведение
маркетингового исследования
 Оценка
бизнеса или других видов активов
 Приобретение
типовых отчетов или другие услуги
 Локализация
автокомпонетов


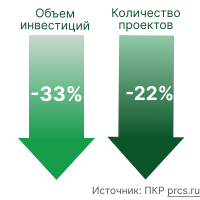
Инвестиционная активность сферы медицинских изделий
За последний год наблюдалось сокращение инвестиций (-33%) и количества проектов (-22%) на активных стадияхСмежные рынки: Рынок медицинского оборудования, Рынок медицинских канюль, Рынок диализаторов и артериовенозных магистралей для процедуры диализа, Рынок внутривенных катетеров, Рынок медицинского оборудования, Рынок оксигенаторов
Отрасль «Медицинские изделия» включает инвестпроекты в сфере локального производства медицинских изделий — от хирургического инструмента и расходных материалов до высокотехнологичного диагностического и реабилитационного оборудования.
По состоянию на сентябрь 2026 года в отрасли «Медицинские изделия» в России насчитывается 95 проектов (как на активных стадиях, так и в приостановке) с объемом инвестиций 75,9 млрд руб. Финансирование отраслевых проектов осуществляют порядка 90 крупных структур и компаний.
Аналитика инвестиционной активности
17 августа 2026 г. Минпромторг России опубликовал проект поправок в Налоговый кодекс. Согласно этому документу, российские производители медицинских изделий смогут вернуть налог на добавленную стоимость (НДС), который они заплатили при приобретении необходимых материалов и комплектующих для своей продукции.
Основным стимулом для инвесторов продолжает оставаться гарантированный спрос на медицинские изделия со стороны государства через систему госзакупок и планируемые налоговые преференции.
Наиболее привлекательным сегментом для частного и венчурного капитала называют сегмент лабораторной диагностики (In-vitro) за счет высокой маржинальности расходных материалов, быстрой оборачиваемости и постоянного спроса. Российский сегмент расходных материалов и медицинских изделий общего назначения также остается ненасыщенным. Оба сектора находятся в конкурентной борьбе с продукцией зарубежного производства.
Обзор отрасли
Согласно аналитике «РТ-Медицинские технологии», объем отечественного рынка медоборудования и расходных материалов в 2025 г. перешагнул отметку в 876 млрд руб. Отрасль продолжает адаптироваться к новым экономическим реалиям: меняются логистические маршруты, а ключевым вектором развития остается замещение импорта. Российские производители уже отвоевали 35% рынка (рост на 15% по сравнению с 2020 г.), а к 2030 г. Минпромторг России рассчитывает довести долю отечественной продукции в критически важных секторах до 80%. Что касается структуры спроса, то основной объем продаж сегодня формируют лабораторная диагностика (In-vitro), общая хирургия совместно с эндоскопией, а также высокотехнологичные операции в сфере кардио- и нейрохирургии, и рентгенологическое оборудование.
Инвестиционный ландшафт
Инвестиционный ландшафт российского рынка медицинских изделий формируют три группы игроков: государственные корпорации («Ростех» и «Росатом»), частный сектор (в основном сегментах In-vitro диагностика, расходные материалы, полимеры) и региональные инвесторы, заходящие через механизмы государственно-частного партнерства (офсетные контракты).
На рынке медицинских изделий в России отмечается региональная концентрация производителей (ОЭЗ/Технополисы, ИНТЦ, кластеры), которые развиваются по разным экономическим моделям. В 2026 г. этот процесс ускорился благодаря изменениям в законодательстве, позволившим регионам объединять в крупные лоты различные типы медизделий при заключении офсетных контрактов. Регионы начали конкурировать за инвесторов, предлагая под медицинские проекты целые экосистемы. Например, в июне 2026 г. Агентство по привлечению инвестиций Воронежской области презентовало проект масштабного инновационного медицинского кластера полного цикла. Проект предполагает создание единой производственной площадки, где будет налажен выпуск широкого спектра продукции — от синтеза субстанций до производства готовых лекарств, медицинских изделий и косметологических имплантов.
Регионы-лидеры по объему инвестиций в активные проекты
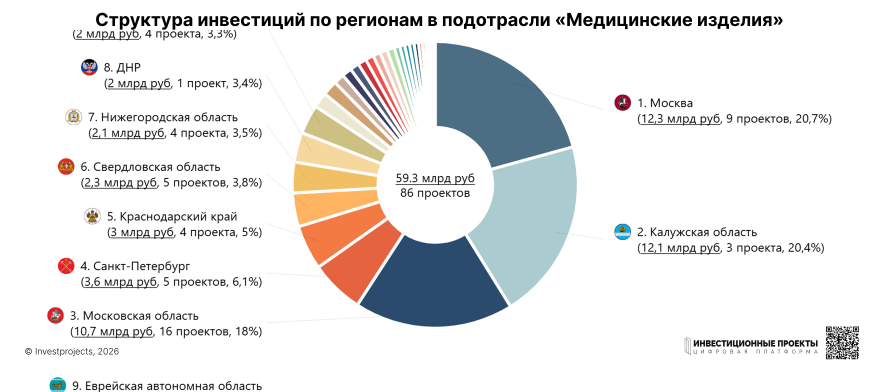
В региональной структуре инвестиций в отрасль лидирует Москва, где реализуется 9 активных проектов на сумму 12,3 млрд руб. (20,7%). Холдинг «РОСТЕХ» планирует инвестировать порядка 6,5 млрд руб. в создание производства протезных комплектующих в Щербинке – инициатива находится на стадии предпроектных проработок. В столице также проходит модернизация импортозамещающего производства титановых имплантов для травматологии и ортопедии с объемом вложений около 1,5 млрд.; финансируется структурой «Росатома».
Второе место по объему капиталовложений занимает Калужская область – в регионе реализуется 3 проекта на сумму 12,1 млрд руб. (20,4%). Основной объем финансовой массы сосредоточен в строительстве второй очереди завода «Фармасинтез-Медтех» по производству медицинских изделий в Калуге. Стоимость оценивается примерно в 10,5 млрд руб.
В Московской области заявлено к реализации 16 проектов на сумму 10,7 млрд руб. (18%), включая создание в ОЭЗ «Дубна» высокотехнологичного производства контейнеров для взятия, хранения и транспортировки крови и её компонентов. Проект реализует ООО «Гемолайн» (инвестиции — 1,1 млрд руб.).
В совокупности на эти три региона приходится почти 60% всех отраслевых инвестиций, в то время как остальные субъекты РФ привлекают не более 6,1% каждый.
Динамика инвестиций в отрасль
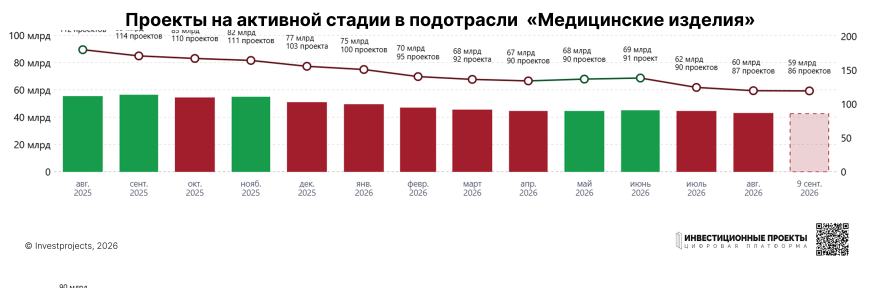
Несмотря на сохранение значительного объема вложений, в отрасли наблюдается сокращение числа активных проектов. В августе 2025 г. объём инвестиций составил 90 млрд руб. в 112 проектов. Пик по количеству объектов пришёлся на сентябрь 2025 г. – 114 инициатив стоимостью 85 млрд руб. К августу 2026 г. показатели снизились: капиталовложения сократились до 60 млрд руб. – это на 33,3% меньше аналогичного показателя августа 2025 г. Количество проектов также сократилось до 87 единиц, что на 22,3% (или на 25 ед.) ниже уровня августа 2025 г.
Отрицательная динамика обусловлена как успешной реализацией ранее заявленных проектов, так и приостановкой и отменой ряда крупных проектов.
Всего в период с августа 2025 г. по сентябрь 2026 г. в эксплуатацию введено 33 объекта общей стоимостью 18,75 млрд руб. К числу наиболее капиталоемких относятся запуск первой очереди завода медицинской продукции для проведения диализа компании «Фармасинтез» в Калуге (2 млрд руб.) и расширение производства полимерных нановолокон и функциональных материалов компании ООО «Инмед» в Санкт-Петербурге (2,1 млрд руб.).
Вместе с тем в рассматриваемом периоде отмечались случаи приостановки и отмены ряда крупных инициатив. Так, проект по созданию производства нетканых материалов для медицины и гигиены в Липецке (6,9 млрд руб.) был приостановлен на стадии подготовки к строительству. Реализация проекта заморожена из-за нехватки финансирования.
Крупные инвесторы активных проектов в отрасли
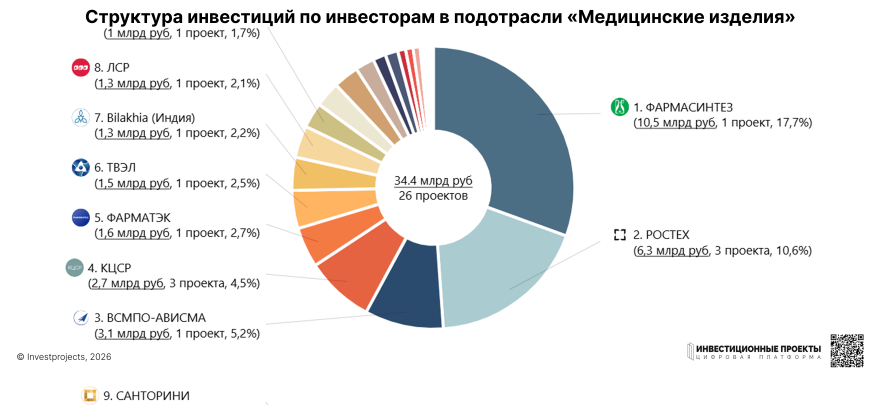
Согласно структуре по инвесторам, крупные холдинги финансируют реализацию 26 активных проектов с совокупным объемом вложений 34,4 млрд руб.
Флагманом направления по объему инвестиций является «Фармасинтез», который вкладывает в масштабный проект порядка 10,5 млрд руб. (17,7% отраслевых финансовых вложений). Второе место занимает корпорация «Ростех» с 3 объектами на сумму 6,3 млрд руб. (10,6%). За ней следует холдинг «Промышленные инвестиции», который намеревается направить около 3,1 млрд руб. (5,2%) в строительство завода имплантов и эндопротезов в Солнечногорске; объект находится на стадии проектирования. В пятёрку крупнейших инвесторов также вошли «КЦСР» и «Фарматэк» с показателями 2,7 млрд руб. (4,5%) и 1,6 млрд руб. (2,7%) соответственно.
При этом почти половина всех вложений — 42,1%, или 25 млрд руб. приходится на компании, не входящие в холдинги.
Читайте нас в Telegram


