

 Разработка
и составление инвестиционного бизнес-проекта
 Проведение
маркетингового исследования
 Оценка
бизнеса или других видов активов
 Приобретение
типовых отчетов или другие услуги
 Локализация
автокомпонетов


Рынок стальных труб в пенополиуретановой изоляции
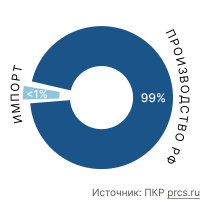
Доля импортных поставок труб ППУ составляет менее 1%Смежные рынки: Рынок полимерных труб, Рынок круглых электросварных труб в ДФО
Стальные трубы в пенополиуретановой (ППУ) изоляции — это современное решение для инженерных сетей, работающее по принципу надежного «термоса». Конструкция представляет собой систему «труба в трубе»: внутри находится стальная магистраль для транспортировки теплоносителя, вокруг нее жестко залит слой пенополиуретана, минимизирующий теплопотери, а снаружи расположена герметичная защитная оболочка из полиэтилена (для подземной прокладки) или оцинкованной стали (для наземной).
Благодаря свойствам ППУ, такие трубопроводы полностью защищены от коррозии и грунтовых вод, а срок их службы достигает 30–50 лет, что в разы превышает показатели традиционных материалов. Они стали золотым стандартом при строительстве тепловых сетей и водопроводов, поскольку не только многократно снижают потери энергии, но и часто оснащаются встроенной системой контроля, позволяющей дистанционно выявлять места возможных повреждений изоляции еще до возникновения аварии.
Объем и структура рынка
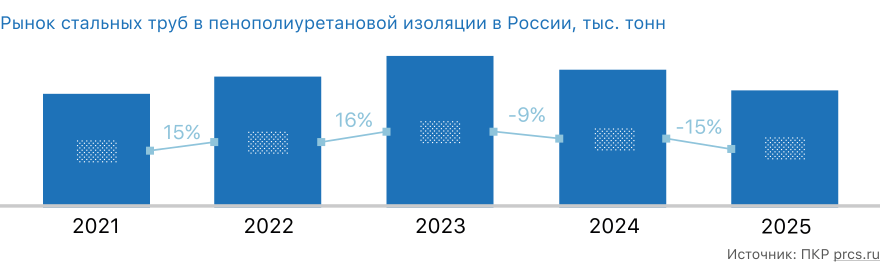
В динамике рынка стальных труб в пенополиуретановой изоляции за 2021 – 2025 года пик значения приходится на 2023 год и достигает ░░░ тыс. тонн, далее рынок переживает спад и к концу 2025 года объем составляет ░░░ тыс. тонн – падение год к году составило ░░░%.
Производство
Рынок труб в ППУ-изоляции практически полностью формируется российскими компаниями. В настоящее время насчитывается более ░░░ производителей.
В следующей таблице представлен рейтинг 7 крупнейших по доле рынка производителей труб в ППУ изоляции. Доля рынка рассчитывалась на основании производственных мощностей компаний, которые на основании отраслевых данных загружены на ░░░% в 2025 г.
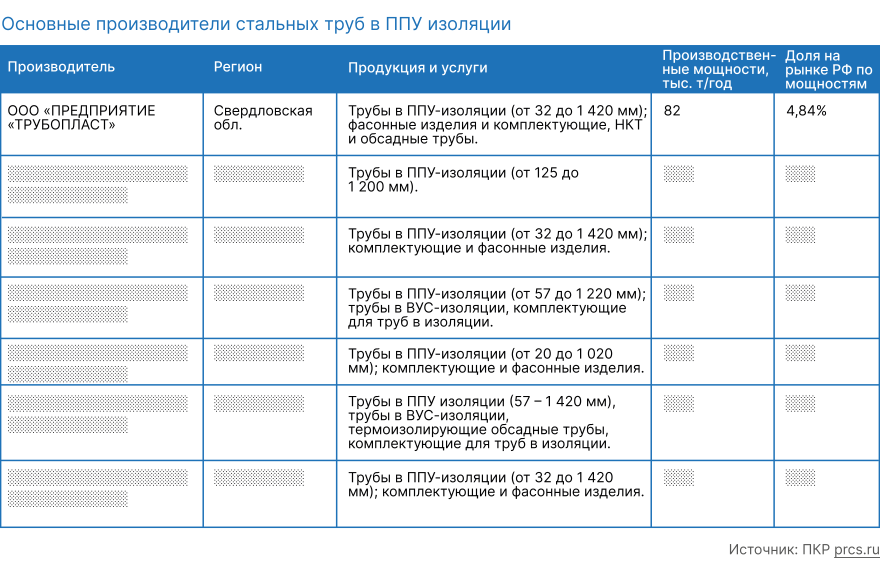
Первенство на рынке ППУ труб делят между собой 3 холдинга:
- ГК ░░░░░░░░░: в лице ░░░░░░░░░ (░░░) и ░░░░░░░░░ завода трубной изоляции (░░░), составляющих ░░░% и ░░░% рынка соответственно, суммарно занимает ░░░% и ░░░ место среди холдингов.
- ПАО ░░░░░░░░░ (░░░): благодаря мощностям Предприятие ░░░░░░ занимает второе место среди холдингов и ░░░% рынка.
- ░░░░░░░░░░░░: на базе завода ░░░░░░░░░ составляет ░░░% рынка.
Импорт и экспорт на рынке стальных труб в ППУ-изоляции
Российский рынок труб в ППУ изоляции импортонезависим: доля импортных поставок труб ППУ составляет менее 1% в натуральном выражении. Основной объем труб в ППУ изоляции импортируется из ░░░░░░░░░ и производится там же. Хотя в незначительной доле поставок в качестве страны происхождения товара указываются другие страны – ░░░░░░░░░, ░░░░░░░░░, ░░░░░░░░░, ░░░░░░░░░ и ░░░░░░░░░.
Основным поставщиком товара является ведущий ░░░░░░░░░ производитель ░░░░░░░░░░░░░░░░░░.
Экспорт стальных труб в ППУ изоляции занимает не более ░░░% на рынке данных труб.
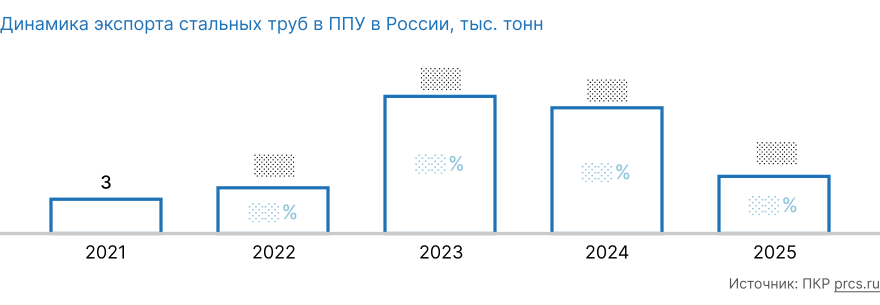
Данная ситуация свидетельствует о том, что российское производство занимает практически 100% рынка.
Исходя из полученных данных таможенной статистики МИР и ЕАЭС, было выявлено несколько основных экспортера продукции в период с 2021 по 2025 гг. Таджикистан - ░░░ тонн, ░░░░░░░░░ - ░░░, ░░░░░░░░░ - ░░░, ░░░░░░░░░ - ░░░░░░, ░░░░░░░░░ - ░░░.
Потребление
Оценка потребления труб в ППУ изоляции основана на сметной документации и экспертных оценках, на основании которых была определена доля применения труб в ППУ изоляции в основных отраслях в соответствии с типами трубопроводов.
Максимальный объем труб в ППУ изоляции на протяжении всего периода составляли трубы для магистральных нефтепроводов, что обусловлено с применением в данном сегменте труб большого диаметра, вес которых значительно выше.
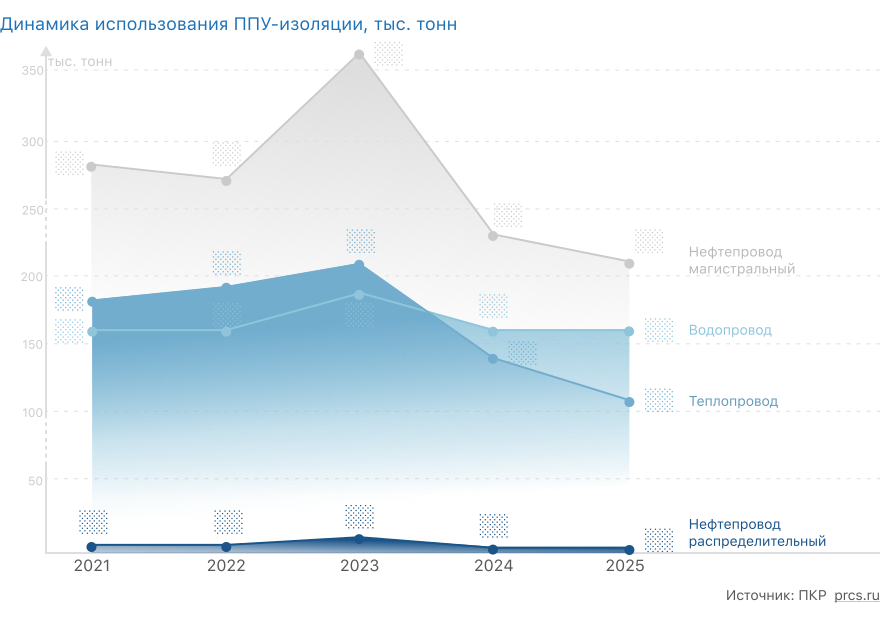
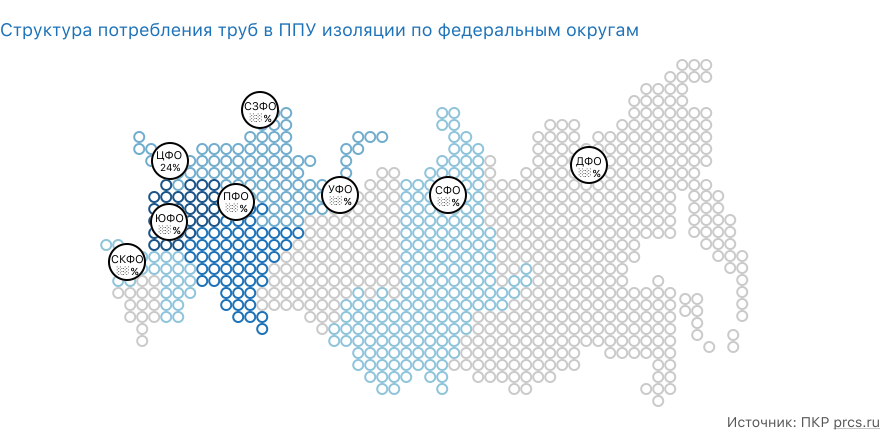
Крупнейшим регионом потребителем является Центральный ФО, что обусловлено самой большой протяженностью инженерных сетей и регулярными проектами по их модернизации.
Среднее потребление труб в ППУ изоляции по федеральным округам за исследуемый период представлено на рисунке ниже.
Тенденции и перспективы рынка
На развитие рынка труб в ППУ изоляции оказывают влияние макроэкономические факторы, а также динамика отраслей-потребителей и рынка стальных труб в целом.
По оценкам ТМК, по итогам 2025 года рынок стальных труб находится в нижней точке цикла, что обусловлено в первую очередь высокой стоимостью финансирования и недостаточностью инвестиций в нефтегазовом секторе. Постепенное восстановление рынка возможно во второй половине 2026 года, в том числе за счет дальнейшего снижения ключевой ставки и оживления промышленного производства, однако большинство экспертов и игроков рынка не ожидают значительных изменений раньше 2027 года.
По рынку стальных труб в ППУ изоляции прогнозируется положительный тренд за счет реализации масштабных программ модернизации. Сдержанные темпы прироста обусловлены сокращением нового строительства, особенно в нефтегазовой сфере.
Отрицательные темпы роста в 2026 году рынка труб в ППУ-изоляции связаны с высокой базой 2025 года.


 Апрель 2025
 Январь 2025
 Октябрь 2024
 Июль 2024
 Июнь 2024
 Май 2024
 Январь 2024
 Декабрь 2023
 Октябрь 2023
 Июнь 2023
 Октябрь 2022
 Февраль 2022
 Август 2021
 Июль 2021
 Май 2017


 Июнь 2024
 Май 2021


 Май 2026
 Май 2026
 Март 2026
 Декабрь 2024
 Сентябрь 2024
 Август 2024
 Февраль 2024
 Октябрь 2023
 Август 2022
 Июль 2022
 Май 2022
 Январь 2022
 Сентябрь 2021
 Февраль 2021
 Ноябрь 2020
 Октябрь 2020
 Июнь 2020
 Май 2020
 Апрель 2020
 Февраль 2020
 Февраль 2020
 Сентябрь 2019
 Декабрь 2018
 Ноябрь 2017
 Октябрь 2017
 Сентябрь 2017
 Апрель 2017
 Апрель 2016
 Май 2015
 Ноябрь 2014


